金融庁の保険代理店監査で見る項目と準備の手順
この記事の要点
- 監査では意向把握の履歴や苦情管理台帳など日常の記録が確認される
- 催しは保険相談を扱う旨を案内時から示し案内の配信は同意を取る
- 募集の規則や広告審査は金融庁や業界団体と所属保険会社で確かめる
金融庁や財務局による保険代理店の監査やモニタリングでは、保険業法に沿った適切な募集管理態勢や顧客対応の記録が日常的に機能しているかが確認されます。代理店経営においては、法令やガイドラインの趣旨を踏まえ、募集人が顧客の意向を把握して比較・推奨を行っているか、その履歴を正確に保存しているかを日頃から点検する運用が求められます。
集客の取り組みや経営の結果は地域や業種、取り組み方で変わり、成果を約束するものではありません。日頃の募集管理態勢と記録の管理を整えておくことが大切です。
金融庁による保険代理店監査の位置づけと基本的な視点
金融行政における保険代理店への検査やモニタリングは、保険契約者の保護と募集の公正性を確保する目的で行われます。代理店規模の大小にかかわらず、どのような規模の事業者であっても、取り扱う業務に応じた管理態勢を築く姿勢が確認されます。
監査で重視される態勢整備の考え方
監督当局が確認する大きな柱の一つが、業務管理態勢の構築です。単に社内規程を定めて書面を保管しているだけではなく、日常の保険募集業務において規程どおりの運用が行われているかどうかが問われます。役員から募集人一人ひとりに至るまで、適正な保険募集のルールが理解されているか、定期的な研修や教育が継続して実施されているかが重要な要素となります。
主な確認対象となる日常の業務記録
監査においては、口頭での説明だけでなく、業務の事実を裏付ける客観的な記録が求められます。具体的には次のような項目に関する記録が日常的に保管されているか確認されます。
- 顧客の意向を把握し、確認したプロセスが分かる意向把握シートや相談メモ
- 提案にあたって商品を絞り込んだ理由や比較推奨のルールに則った選定理由の記録
- 顧客への重要事項説明や情報提供を実施した事実を示す受領印や確認履歴
- 苦情や相談が発生した際の原因分析と、再発防止策をまとめた管理台帳
- 募集人に対する研修の実施日時、受講履歴、使用した研修資料
これらの記録が形骸化せず、実際の相談の流れに即して作成されているかが点検の対象となります。
監査に向けた準備と業務点検の手順
監査やモニタリングへの対応は、事前の付け焼き刃で行うことは困難です。日頃の募集手順を明確にし、定期的に内部点検を回す手順を確立することが実務上の備えとなります。
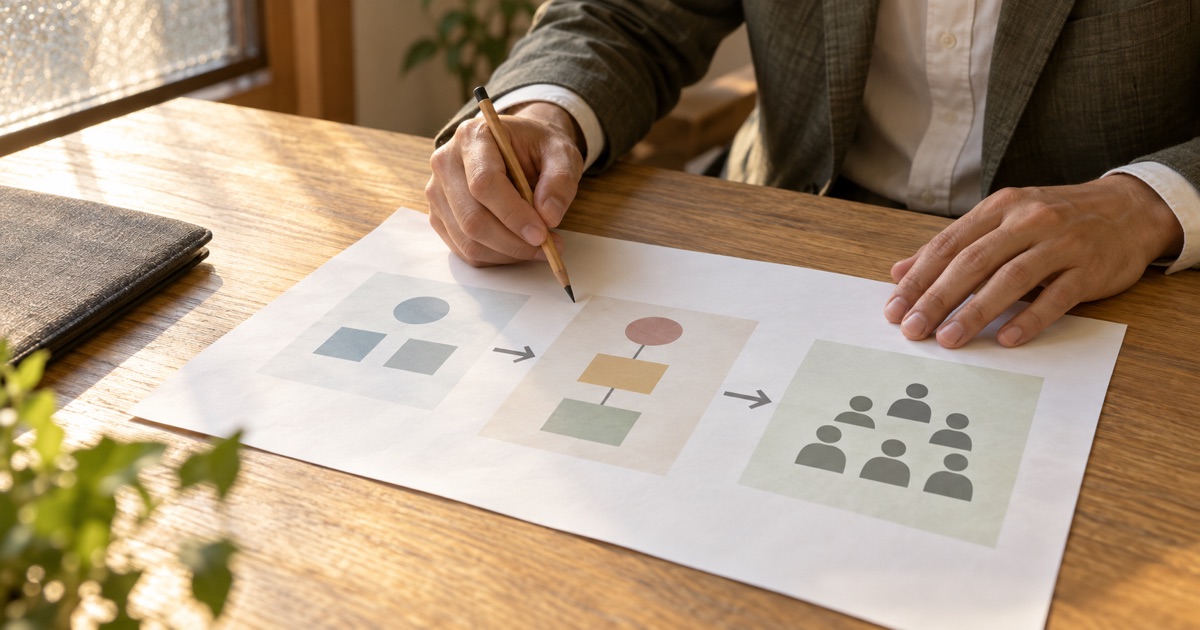
手順1:出会う段階でのルール周知と同意取得
見込み客と出会う段階から、募集管理のプロセスは始まります。代理店の催しや相談会を実施する際には、保険の相談も受けている代理店の催しであることを案内の段階から示しておく運用を行います。また、お知らせの配信や案内を送る場合にも、受け取る側の同意を取る仕組みを整えます。所属する保険会社の決まりに沿って確かめた広告物や案内資料のみを使用し、承認のない独自ツールの使用を防ぐ社内管理体制を整えておくことが欠かせません。
手順2:相談してもらう段階の意向把握と比較推奨の徹底
顧客と対面またはオンラインで相談を進める現場では、意向の把握と比較推奨のプロセスが法令やガイドラインに適合しているかが最も細かく見られます。顧客が求めている保障内容や加入中の保険の証券を確認し、現状の課題を整理したうえで提案を行う手順を定めます。特定の都合で商品を優先するのではなく、あらかじめ定めた比較推奨方針に沿って理由を明確に説明した記録を残します。また、相談記録はその日のうちにシステムや指定の書面に反映し、管理者が定期的に確認する流れを日常化させます。
手順3:契約後も付き合う段階の保全・満期管理と苦情対応
保険契約が成立した後の顧客対応やアフターフォローの履歴も、監査で確認される重要な要素です。住所変更や給付金請求のサポート、満期管理などの対応履歴を漏れなく記録する体制を作ります。万が一、顧客からの不満や苦情を受けた場合には、担当者個人で抱え込まず、速やかに責任者へ報告を上げて台帳へ記録し、代理店全体として再発防止に繋げる運用手順を確立しておきます。
会社の名前を入れるだけで、あなたの会社の記事を1本、無料でお作りします。検索で見つけてもらう記事を、毎日2本代行します。
無料で記事を作る →業務管理で起こりやすい失敗例と改善の着眼点
保険代理店の現場では、日常業務の忙しさから管理態勢に緩みが生じるケースがあります。典型的な失敗の形を知り、自社の状況を振り返ることが重要です。
意向把握シートの記録が画一的になっているケース
相談記録や意向把握シートに画一的な文言が定型文のように並び、顧客ごとの個別の要望や家庭状況が読み取れない状態になっているケースがあります。形式的なチェック欄を埋めるだけでは、当局のヒアリング時に実際の面談の流れを説明できない事態を招きます。顧客の発言や要望の変化、複数の提案を行った経緯を具体的に残す運用へ改善することが求められます。
研修や教育の履歴が客観的に残っていないケース
「日頃から朝礼などで口頭指導している」と主張しても、記録が存在しなければ教育訓練を行っている事実を証明できません。研修を実施した日付、参加した募集人の氏名、取り扱った法令やコンプライアンスの題材、使用したテキストなどを保管する手順を整える必要があります。
苦情の定義が曖昧で社内共有から漏れているケース
重大なトラブルに至らない軽微な意見や連絡の不手際を「苦情」として捉えず、台帳に記載していないケースがあります。小さな連絡の行き違いであっても、顧客から寄せられた不満は幅広く記録し、原因を分析して改善につなげる姿勢が管理態勢の成熟度として評価されます。
健全な代理店経営のための内部点検体制
監督官庁の監査を乗り切ることだけを目的とするのではなく、顧客本位の業務運営を定着させることが代理店経営の安定につながります。経営者自らが定期的に現場の募集記録をサンプリング抽出して点検し、不備があれば指導を行う自浄作用の仕組みを持つことが重要です。保険業法の募集のルールや所属する保険会社の広告物の審査、特別利益の提供の禁止などについては決まりがあります。金融庁、生命保険協会、日本損害保険協会、および所属する保険会社の案内で確かめてください。
よくある質問
- Q. 金融庁や財務局による監査では主にどのような帳票の提出を求められますか?
- A. 意向把握シートの控えや比較推奨の理由書、顧客ごとの面談記録、苦情管理台帳、募集人研修の受講記録など、日常の募集手順を裏付ける書面が確認対象となります。
- Q. 個人事業主や少人数の独立系FPでも監査の対象になりますか?
- A. 規模の大小にかかわらず、保険募集を取り扱う事業者として法令に沿った業務管理態勢を整える決まりがあります。金融庁や所属する保険会社の案内で確かめてください。
- Q. 広告やウェブサイトで使う資料のルールはどこで確認すればよいですか?
- A. 広告物の審査や使用基準には所属する保険会社ごとの決まりがあります。掲載前に所属保険会社や業界団体の案内で確かめてください。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。