関税法における輸出の定義と申告手順
この記事の要点
- 関税法上の輸出は内国貨物を外国へ送り出すことで無償貨物も申告が必要
- 保税地域搬入後にNACCS経由で申告し税関の審査・検査を経て許可される
- インボイスには0円記載は不可であり適正な税関申告価格の算出が必須
関税法第2条第1項第2号において、輸出とは「内国貨物を外国に向けて送り出すこと」と定義されています。国内にある製品やサンプルを海外へ輸送する場合、有償・無償を問わず税関へ輸出申告を行い、必要な審査・検査を経て輸出許可を受ける手続きが必須です。
本記事では、海外企業とのBtoB取引を始める法人に向けて、関税法上の輸出の定義、申告から許可までの実務フロー、実務で発生しやすい失敗例とその対策を整理します。
関税法が定める「輸出」の定義と成立時期
日本の関税法において、輸出は以下のように規定されています。
- 定義:内国貨物を外国に向けて送り出すこと(関税法第2条第1項第2号)
- 内国貨物:本邦にある貨物で外国貨物でないもの、および本邦の船舶等により公海で採捕された水産物等(関税法第2条第1項第4号)
法的な輸出の成立時期は、貨物が日本国内から単に移動を開始した時点ではなく、原則として「積載した船舶または航空機が日本の領海(または領空)を離れた時点」と解釈されます。ただし、行政手続き上は、保税地域に貨物を搬入し、税関長に対して輸出申告を行い、「輸出許可(関税法第67条)」を取得した段階で法的な搬出が可能になります。
有償で販売する製品だけでなく、展示会出品用の展示品、海外バイヤーへ送付する無償サンプル、修理のために送り返す機器であっても、内国貨物を国外へ送る行為はすべて関税法上の輸出に該当します。
輸出申告から許可までの基本手順
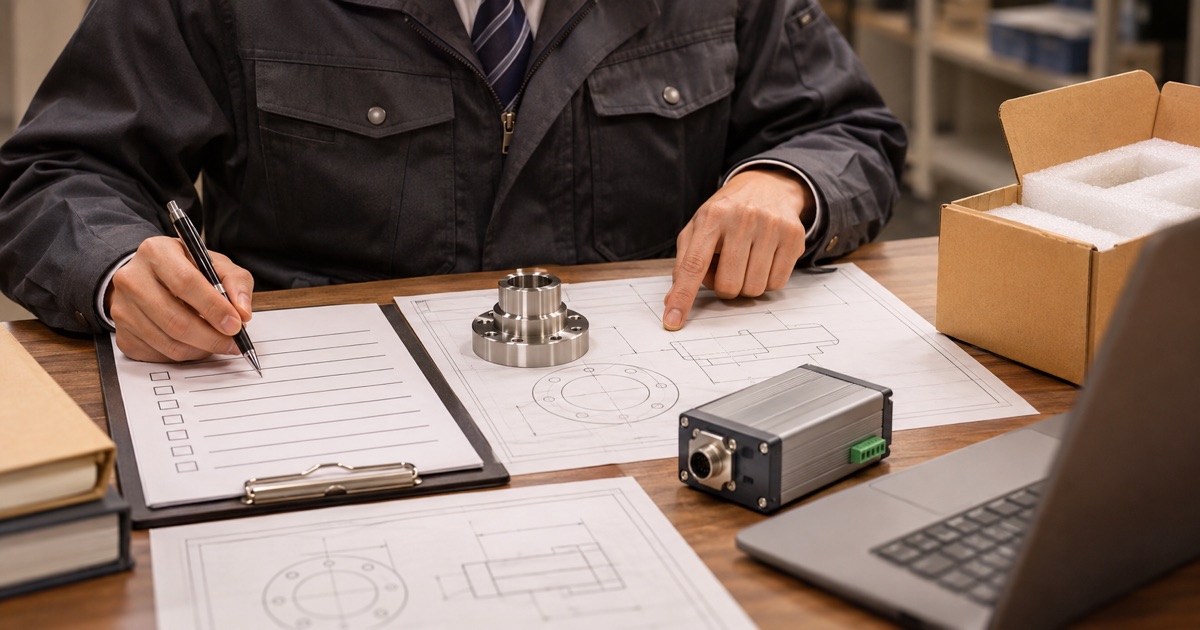
会社間取引において自社製品を輸出する際は、一般的に通関業者(フォワーダー等)へ通関手続きを委託するか、自社で税関に対して輸出申告を行います。申告手続きの流れは次の4段階です。
1. 貨物の保税地域への搬入
輸出申告を行う貨物は、原則として指定された保税地域等に搬入する必要があります(関税法第67条の2)。貨物が保税地域に搬出入された記録(搬入情報)がシステム上に登録されることで、申告の受付が可能になります。
2. 必要書類の作成と準備
申告には以下の書類を揃えます。
- インボイス(仕入れ書 / Commercial Invoice):品名、数量、単価、総額、インコタームズ(取引条件)、受取人情報を記載
- パッキングリスト(梱包明細書 / Packing List):梱包ごとの重量、容積、個数を記載
- 船積指示書(Shipping Instructions)または運送状(B/L、AWB)
- その他法令の許可・承認書:該非判定書、輸出貿易管理令に基づく輸出許可書など(該当する場合)
3. 税関への輸出申告(NACCSによる申告)
貨物が置かれている保税地域を管轄する税関長に対して申告します。現在、実務の多くは「輸出入・港湾関連情報処理システム(NACCS)」を通じて電子的に行われます。申告項目には、品名、HSコード(統計品目番号)、数量、価格(FOB価格換算)、仕向地などが含まれます。
4. 税関の審査・検査と許可
提出された申告書類に基づき、税関で書類審査が行われます。審査区分により、書類のみで許可される区分、詳細な書類審査が必要な区分、現物検査が行われる区分に分かれます。問題がなければ輸出許可書(Export Permit)が交付され、船舶や航空機への積載が可能となります。
通関手続きにかかる所要時間は、区分や貨物の性質によって異なりますが、書類審査のみであれば数十分から数時間、現物検査を伴う場合は半日から2日程度を要するケースがあります。
海外に出るかどうか、どの国から・どの形で進めるかを、社長と一緒に整理します。GOEN(ご縁無双の海外版)の海外進出の伴走です。最初のご相談は無料です。
海外営業を相談する →実務で注意すべき法規制と失敗例
関税法に基づく輸出では、関税法以外の「他法令」との照合が厳格に求められます(関税法第70条:他法令の証明)。知らずに違反すると、通関停止や罰則の対象となる場合があります。
失敗例1:無償サンプルを「No Commercial Value」として0円で申告した
海外バイヤーへ評価用サンプルを送る際、インボイスに「Value: USD 0.00 (No Commercial Value)」と記載して発送しようとし、通関で差し止められる事例があります。関税法上、無償提供であっても貨物の客観的な価格(製造原価や市場価格に基づいた適正な申告価格)を算出して申告しなければなりません。「無償サンプルであっても税関申告用の価格記載が必要」となります。
失敗例2:外為法上の該非判定を行わずに申告しようとした
産業機械、測定機器、機能性素材、電子部品などを輸出する際、外国為替及び外国貿易法(外為法)の輸出管理に該当するかどうかの判定書類(該非判定書・パラメータシート)が用意されておらず、税関審査で指摘を受けて船積みに間に合わなくなるケースがあります。民生品であっても軍事転用可能な技術・スペックが含まれる場合、経済産業大臣の輸出許可が必要となります。
失敗例3:インコタームズの取り決めが曖昧で費用トラブルに発展した
取引条件において運賃や保険料をどちらが負担するかを明確にせず商談を進めた結果、国内輸送費や通関手数料の支払いを巡ってバイヤーと紛争になるケースがあります。FOB(本船甲板渡し条件)やCIF(運賃保険料込み条件)など、国際商業会議所が定めるインコタームズの定義を事前に契約書や見積書で取り交わす必要があります。
海外バイヤーへ送付するインボイス送付メールの文例
通関書類の作成完了後、海外バイヤーへ船積書類を送付する際の標準的な英文メールです。
件名: Shipping Documents for Order [注文番号] - [自社名]
本文:
Dear [バイヤーの担当者名],
Thank you for your order. We are pleased to inform you that the shipment for Order [注文番号] has been cleared for export and departed from [出発港・空港名] on [日付].
Attached please find the following shipping documents for your customs clearance:
- Commercial Invoice (No. [インボイス番号])
- Packing List
- Bill of Lading (B/L No. [B/L番号]) / Air Waybill (AWB No. [AWB番号])
[Shipment Details]
- Product: [製品名]
- Quantity: [数量]
- ETD: [出発予定日]
- ETA: [到着予定日]
If you require any additional certificates or information for import clearance at your port, please feel free to let us know.
Best regards,
[署名]
【日本語訳】
件名: 注文番号[注文番号]の船積書類のご案内 - [自社名]
[バイヤーの担当者名]様
ご注文ありがとうございます。ご注文番号[注文番号]の貨物は輸出通関を完了し、[日付]に[出発港・空港名]を出発いたしましたのでご案内申し上げます。
輸入通関用の船積書類を以下の通り添付いたします。
- コマーシャルインボイス(No. [インボイス番号])
- パッキングリスト
- 船荷証券(B/L No. [B/L番号])/ 航空運送状(AWB No. [AWB番号])
[積載詳細]
- 製品名: [製品名]
- 数量: [数量]
- 出発予定日: [出発予定日]
- 到着予定日: [到着予定日]
貴国の港での輸入通関において追加の証明書や情報が必要な場合は、お気軽にお申し付けください。
敬具
[署名]
輸出実務を進めるための確認事項
輸出業務を円滑に進めるためには、自社の取引形態に合わせた確認が必要です。時間がない場合は、取引先の輸送業者(フォワーダー)に通関業務を委託し、必要書類の作成指導を受ける方法が確実です。社内で体制を構築していく場合は、税関の相談窓口やJETRO(日本貿易振興機構)の貿易実務相談を活用して、品目ごとの規制状況を整理することをお勧めします。
各国の輸入関税率、品目ごとの規制要件、相手国での輸入許可手続きは国や品目によって異なります。取引を確定する前に、最新の関税率や規制要件について、税関やJETRO、相手国の輸入当局などの公式案内で必ずご確認ください。
よくある質問
- Q. 海外バイヤーに無償でサンプルを送る場合も関税法上の輸出申告は必要ですか?
- A. はい、有償・無償に関わらず、内国貨物を国外へ持ち出す場合は原則として税関への輸出申告が必要です。インボイスの金額欄を0円にすることは認められないため、製造原価等の合理的な申告価格を記載する必要があります。
- Q. 自社で通関手続きを行う必要がありますか?
- A. 自社でNACCS等を用いて申告することも法律上可能ですが、多くの法人では通関業者(フォワーダー等)に通関手続きを委託して輸出許可を取得しています。
- Q. 輸出申告を行わずに貨物を送った場合はどうなりますか?
- A. 税関の輸出許可を受けずに貨物を国外へ送り出した場合、関税法違反(無許可輸出)となり、罰則や貨物の没収などの対象となる可能性があります。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。